
- 发布人:小编
- 发布时间:2026-09-20
- 浏览量:
对于企业主和高净值人群而言,粤港两地牌不仅是一张通行证,更是一项具有极高商业价值的无形资产。在办理粤港两地牌时,选择“企业纳税”还是“高新入股”,本质上是对资产控制权、财税成本以及长期风险的综合考量。本文将从企业资产与财税管理的专业视角,为您深度剖析这两种路径的利弊。
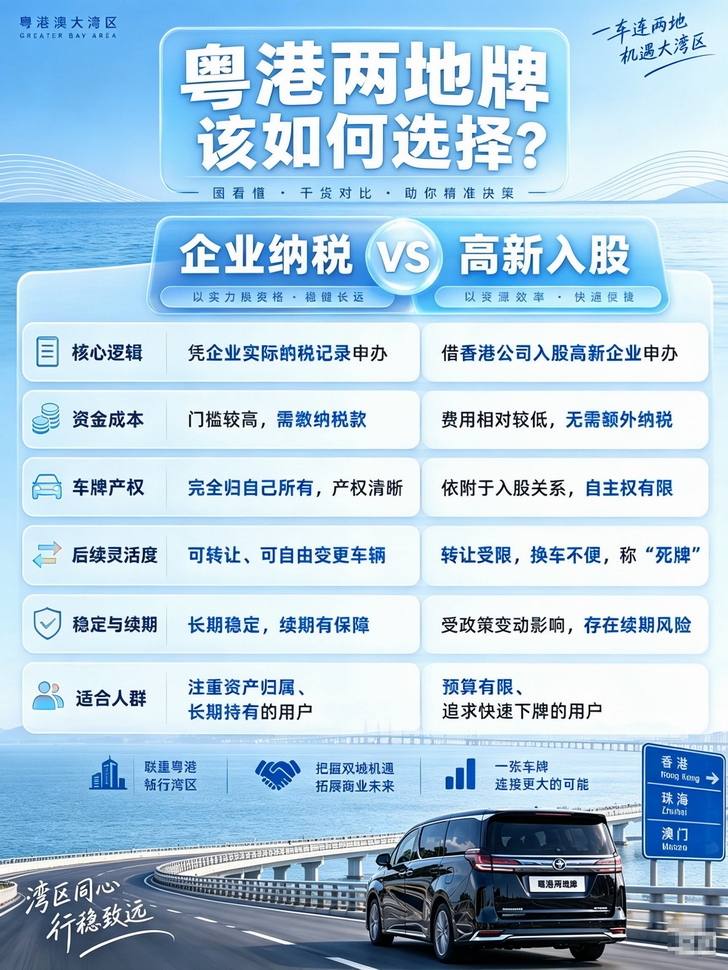
一、 资产归属:产权清晰与依附关系的本质区别
在财税管理中,资产的所有权归属是核心问题。企业纳税办理两地牌,其核心逻辑是凭企业实际纳税记录申办。这意味着车牌指标与自身企业资质直接关联,产权完全归自己所有,权属清晰。在企业的资产负债表和后续资产处置上,具有明确的法律地位。
而高新入股模式,通常是借香港公司入股高新企业申办。这种模式下,车牌的产权依附于入股关系,自主权有限。如果股权结构发生变动,或者合作关系破裂,车牌的归属和使用将面临极大的不确定性。对于注重资产安全和独立控制权的企业而言,这是一个必须审慎评估的风险点。
二、 财税成本与后续灵活度的深度剖析
在资金成本方面,企业纳税门槛较高,需要企业实际缴纳相应的税款。但这部分支出可以视为企业正常经营产生的财税成本,且车牌作为企业资产,长期来看具有保值甚至增值的潜力。
高新入股模式虽然前期费用相对较低,无需额外纳税,但隐性成本不容忽视。入股费用、每年的服务成本、股权维护费用等,长期累积下来可能并不低。更重要的是,在后续灵活度上,企业纳税办理的车牌可转让、可自由变更车辆;而高新入股办理的车牌转让受限,换车不便,在市场上常被称为“死牌”。
| 对比维度 | 企业纳税 | 高新入股 |
|---|---|---|
| 车牌产权 | 完全归自己所有,产权清晰 | 依附于入股关系,自主权有限 |
| 后续灵活度 | 可转让、可自由变更车辆 | 转让受限,换车不便,称“死牌” |
| 稳定与续期 | 长期稳定,续期有保障 | 受政策变动影响,存在续期风险 |
三、 稳定性、续期与企业长期战略
从企业长期战略来看,企业纳税模式长期稳定,续期有保障。因为企业自身的经营状况和纳税记录是可控的,只要企业正常运营,车牌的续期就不会受到外部不可控因素的致命影响。
高新入股模式则受政策变动影响较大。高新企业的认定、股权关系的存续、跨境政策的调整,都可能直接影响到车牌的续期。这种不确定性,对于需要长期稳定跨境通勤的企业高管来说,是一个潜在的经营风险。
四、 适合人群与决策建议
企业纳税模式更适合注重资产归属、长期持有的用户。特别是那些企业经营稳定、纳税记录良好、希望将两地牌作为企业长期固定资产进行管理的企业主。
高新入股模式则更适合预算有限、追求快速下牌的用户。对于初创企业或短期内需要频繁跨境,但长期规划尚不明确的主体,高新入股提供了一个较低门槛的过渡方案。
五、 结语
在选择粤港两地牌办理路径时,企业主不应仅仅关注前期的办理费用,更应从资产控制权、财税合规、长期稳定性等维度进行综合考量。如果条件允许,通过企业纳税获取车牌,无疑是保障企业资产安全、实现长期价值最大化的最优解。


